税理士業界は、自身の業務について言語化する努力をあまりしてこなかった業界です。そのためか、クライアントの皆さまと目線が合っていないということがしばしば発生します。
本ページは、主にはじめて税理士とご契約される方向けに、基本的なことをご案内しておりますが、既に税理士とご契約経験がある方からも、
「今までモヤモヤしていたことがはっきりして良かった」
「もっと早く知りたかった」
「なぜ前の税理士と会話が噛み合わなかったのか理由がわかった」
とのお声も頂いておりますのでご一読ください。
「通訳 兼 裁判官」ポジション
| 項目 | 税理士の立場 |
|---|---|
| 税務 | 中立 |
| 資金繰り支援 | クライアントさま側 |
| 財務会計支援 | クライアントさま側 |
| クラウド会計導入支援 | クライアントさま側 |
| その他 | クライアントさま側 |
税理士がおこなう業務には、「税務」や「資金繰り支援」、「財務」、「クラウド会計導入」など複数ありますが、「税務」に関する部分については、中立の立場で業務をおこないます。
弁護士とは異なり、税務においては「独立した公正な立場で」業務を遂行します。税務当局と皆さまとの間を取り持つ「通訳 兼 裁判官」のような立ち位置になります。
扱うものが税金という国家の財源であり影響が非常に大きいため、弁護士がおもに扱うような「民間人 VS 民間人」(民事)の法務とは異なり、税務上のルールはとても厳格で、ペナルティ等も厳しいものです。
場合によっては、皆さまに対して「NO」をお伝えしなければならないシチュエーションもございます。そうしなければ、本質的に何も解決していないまま、ただ問題を先送りにするだけになってしまいますので、予めご留意置きくださいませ。
創業期の皆さまへ
創業期の方は、「経営10年目の方が過去に検討済みの項目」をまだ終えていない状態です。必然的に、TODO量が多くなります。「税理士から資料を求められ、そういった資料を準備しなければならないことをはじめて知った」というシチュエーションも必ずあります。
これは全事業者さまが通る道ですので、顧問税理士と一緒に社内体制を構築してゆきましょう。
税務顧問とは
月顧問料は何に対する費用?
おもに以下に対して生じている費用です。
- 「ちゃんとする」ための費用
- 保守料
- 皆さまが「税理士のリソース(時間・実務経験・知見)」を確保するための費用※1
- 1 一般的に、顧問料が2万円程度/月であれば、税理士がそのクライアントさまのために割ける時間(帳簿チェックなど皆さまの見えない部分で生じている業務のための時間も含みます。)は~2時間程度/月になります。
税務顧問のカバー範囲
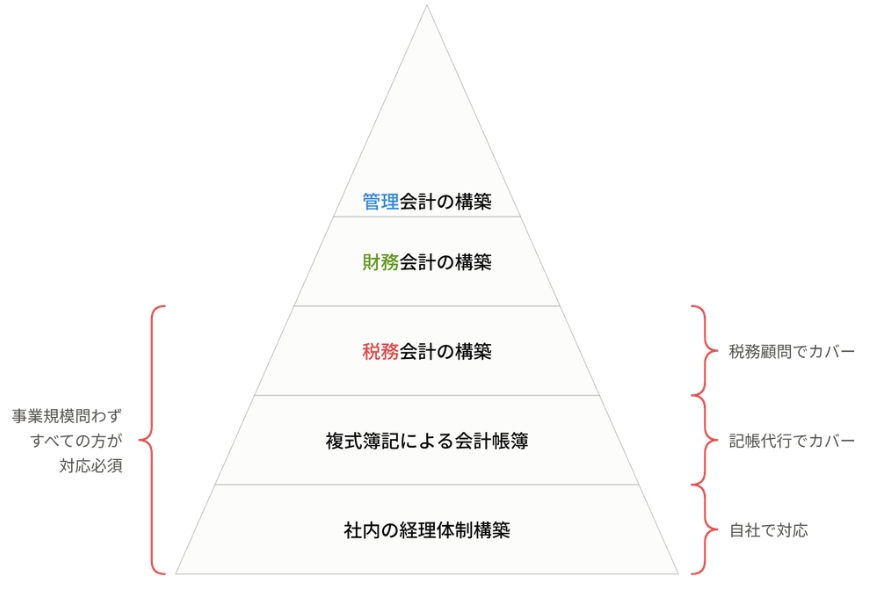
「病気がまだ治っていないにも関わらず嗜好品を欲している状態」になってしまいますので、まずは「税務会計の構築」までをしっかり固めることが最優先です。
顧問契約=リソースの取り合い
弁護士なども同様ですが、顧問契約は「(準)委任契約」と呼ばれる形態であり「請負契約(外注など)」とは異なります。各顧問先さまが「その顧問のリソース(時間)」を全員で取りあう形となりますので、基本的に優先度が高い案件からご対応いたします。
大企業が提供する一般消費者向けサービスのように、購入者が安価な料金で均等均質にサービスを享受することができるタイプの形態ではなく、属人性の強い契約形態です。そのため、一定の「ムラ」が生じることもあります。
「顧問」と「経理従業員」との違い
| 項目 | 税務顧問 | 社内経理社員※1 | 外部コンサルタント |
|---|---|---|---|
| 費用相場 | 約2万円~/月 | 約30万円~/月 | 約20万円~/月 |
| 主な取扱い分野 | 税務、会計 | 経理全般 | 経営判断 |
| 目的 | 税務リスク管理 | 当事者しか分からない事実関係の整理など | 経営判断サポート |
| 業務の性質 | 過去の経営判断に係る業務 | 日々の事業活動に係る業務 | 未来の経営判断の支援 |
| コミット | 税務や一部会計業務のみ | フルコミット | 稼働可能時間の上限まで |
- 1 経理部門を社内に設置していない場合、代表者=経理責任者となります。これは法務や労務の分野も同様です。
「税務顧問(約2万円~/月)」は、「従業員を雇用(約30万円~/月)」や「外部コンサルタントへ依頼(約20万円~/月)」とは性質が異なります。皆さまの事業活動に24時間365日つきっきりになることはできません。
原則として、皆さまからの具体的なご相談に応じてご対応する、という基本型になります。
弊所側に余裕があるときに、気になった点などを弊所側から個別にご案内させて頂くこともございますが、これらはあくまでも無料サービスの一環としての位置づけです。この無料サービスに慣れすぎてしまうと、「顧問」を上手く活用することができなくなります。
現在は税理士のみと顧問契約と結んでいる方も、将来的に顧問社労士や顧問弁護士とご契約されることもあるかもしれませんので、「顧問」という変わった契約形態に、少しずつ慣れていって頂ければと思います。
税理士事務所で対応可能な経理業務
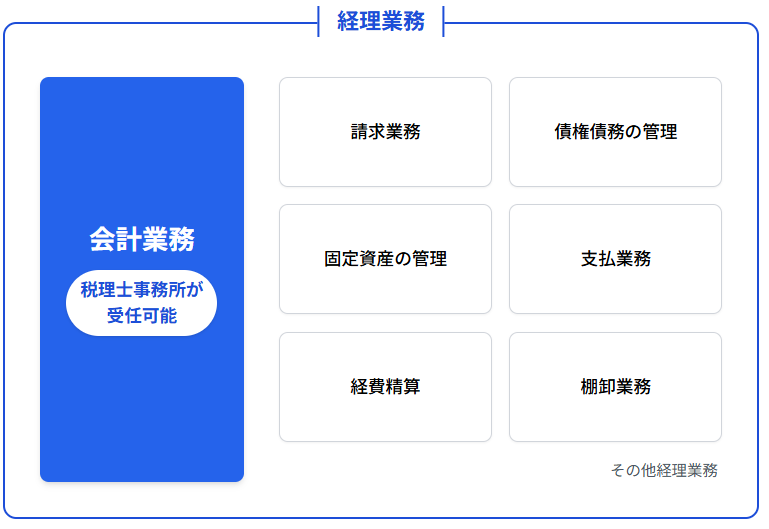
- 会計データ入力
- 総勘定元帳作成
- 会計ソフトを活用した管理体制構築
- 決算書作成
- 固定資産台帳作成
税務会計以外の専門領域
事業活動をしていると、社会保険や労務、法務など他の専門分野の話が出てくることがあります。これらは社会保険労務士や司法書士、弁護士など「他の餅屋」の専門領域です。
ご自身で学習頂いた上で対応いただくか(高確率で事故に繋がるためこの方法はおすすめはしておりません)、弊所の協力士業事務所さまへお繋ぎいたします。さまざまな士業との協力関係がありますので、お気軽にご相談ください。もちろん、既に懇意にされている士業がおられる場合、その方へご依頼いただいても全く問題ございません。
- 社会保険労務士
- 司法書士
- 弁護士
- 行政書士
- 弁理士
- 不動産鑑定士
- 土地家屋調査士
- 税理士(相続税特化)
- 公認会計士
「節税」を正しく理解しましょう
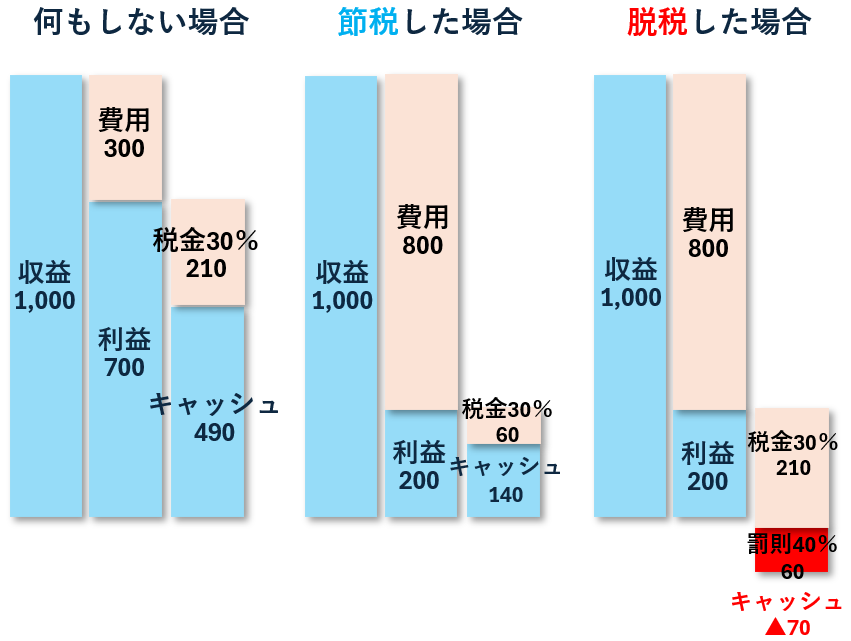
- 節税≒事業経費として認められるものを多めに計上した状態
- 脱税≒事業経費として認められないものを不正に計上した状態。「行為自体は認識していたが、その行為が法的に問題ありということを知らなかった」というケースなど、意図せず脱税状態になっている場合も含みます。
代表者または責任者の方
以下の理由により、税理士とやり取り頂く窓口になる方は、必ず「代表者」または「責任者」(例:経理部長)の方でお願いいたします。経理部門を設置されていない場合、経営者=経理責任者です。
- 皆さまご自身の事業活動に重要な影響をおよぼす議題が多く飛び交うため
- 介在する登場人物が増えることで情報伝達ミス等による事故が生じる可能性が高くなるため
- ご判断のできる決裁権者とのやり取りでなければ、ご依頼頂いた業務そのものに遅延が生じ、法定期限に間に合わなくなるリスクがあるため
最後に
ご案内は以上になります。
最後までお読みいただきありがとうございました。皆さまの事業基盤を強固にしてゆくご支援をさせて頂きますので、今後ともよろしくお願いいたします。